À Nantes, chercher un conseiller financier répond souvent à un besoin concret : mieux placer une épargne qui dort, préparer un achat immobilier, organiser sa retraite ou reprendre la main après un changement de situation. Le bon interlocuteur ne se limite pas à proposer un produit financier. Il clarifie vos objectifs, mesure les risques et construit une méthode adaptée à votre horizon de vie.
Ce que fait réellement un conseiller financier pour un particulier
Un conseiller financier accompagne les décisions qui engagent votre argent dans la durée. Son rôle consiste d’abord à comprendre votre situation : revenus, charges, patrimoine, crédits en cours, fiscalité, capacité d’épargne, projets familiaux et tolérance au risque. Ce travail de bilan évite de traiter un sujet isolé, comme un placement ou un crédit, sans voir ses conséquences sur l’ensemble de votre équilibre financier.
Du bilan à la recommandation
Pour un particulier, la première valeur ajoutée réside souvent dans la mise à plat. Un conseiller peut repérer une épargne trop concentrée sur des supports peu adaptés, une assurance emprunteur à revoir, une préparation de retraite insuffisante ou un niveau de risque trop élevé sur certains investissements. La recommandation vient ensuite : arbitrer, diversifier, sécuriser, investir progressivement ou prioriser le remboursement d’un crédit.
À Nantes, cette approche sert des profils variés : jeunes actifs installés dans la métropole, familles qui anticipent un achat immobilier, indépendants aux revenus irréguliers, cadres souhaitant préparer leur retraite ou retraités qui veulent organiser la transmission de leur patrimoine. Le conseil financier pour particulier doit partir de ces réalités, et non d’une solution standard.
Conseiller en placement financier : un périmètre plus ciblé
Un conseiller en placement financier intervient plus précisément sur l’allocation de l’épargne : assurance vie, compte-titres, plan d’épargne retraite, produits structurés, immobilier papier ou supports de trésorerie selon le profil. Son travail consiste à faire correspondre le placement avec trois éléments : la durée disponible, le niveau de risque acceptable et le besoin éventuel de liquidité.
Un placement pertinent pour une épargne de précaution ne sera pas le même que pour une retraite dans vingt ans. De même, l’argent destiné à un apport immobilier à court terme ne devrait pas être exposé comme une épargne de long terme. C’est souvent sur cette cohérence entre objectif et support que le conseiller apporte le plus de valeur.
Banque, indépendant ou conseil gratuit : quelles différences ?
Beaucoup d’épargnants commencent par interroger leur conseiller financier en banque. C’est logique : la banque connaît déjà les comptes, les flux et parfois les crédits. Mais ce cadre a ses limites, car l’offre proposée reste généralement liée à l’établissement. À l’inverse, un conseiller financier indépendant peut comparer une palette plus large de solutions, selon son statut, ses partenaires et son mode de rémunération.
Le conseiller financier en banque
Le conseiller financier en banque est accessible, pratique et souvent utile pour les opérations courantes : crédit immobilier, produits d’épargne de base, assurance, moyens de paiement ou premiers placements. Il peut aussi détecter certains besoins, par exemple une mensualité trop lourde ou une épargne disponible trop importante sur un compte courant.
Sa principale limite tient au périmètre de conseil. Il représente une enseigne et propose d’abord les solutions de celle-ci. Pour une décision simple, cela peut suffire. Pour comparer plusieurs stratégies patrimoniales, arbitrer entre plusieurs enveloppes fiscales ou structurer une retraite, un second avis extérieur peut être pertinent.
Le conseiller financier indépendant
Un conseiller financier indépendant travaille avec une approche plus transversale. Il peut accompagner un bilan de situation, une stratégie d’investissement, une préparation de retraite, une optimisation de crédit ou un plan d’épargne progressif. L’indépendance ne doit toutefois pas être supposée : elle se vérifie dans la transparence de la rémunération, la clarté des documents remis et la capacité à expliquer pourquoi une solution est proposée plutôt qu’une autre.
Avant de vous engager, demandez si le professionnel intervient comme conseiller en investissements financiers, courtier, intermédiaire en assurance ou sous un autre statut réglementé selon les sujets traités. Un bon conseiller doit présenter son cadre d’intervention, ses éventuels partenaires et les frais associés sans flou.
Conseiller financier gratuit : ce que cela veut vraiment dire
La recherche d’un conseiller financier gratuit ou d’un conseiller financier pour particulier gratuit est fréquente. Dans les faits, un rendez-vous initial peut être offert, notamment pour comprendre votre besoin et vérifier si un accompagnement est pertinent. Mais un conseil approfondi demande du temps, une analyse et une responsabilité professionnelle : il est donc rarement gratuit au sens strict.
La gratuité apparente peut être compensée par une commission intégrée au produit souscrit. Ce n’est pas nécessairement problématique, à condition que cela soit clairement expliqué. Le point à vérifier est simple : qui rémunère le conseiller, à quel moment et avec quel impact sur votre décision ? Un conseil “gratuit” mais opaque peut coûter plus cher qu’un honoraire annoncé dès le départ.
Tarifs : comprendre ce que vous payez et comparer correctement
Le sujet du conseiller financier tarif doit être abordé sans détour. Les prix peuvent varier selon la complexité du dossier, la durée de l’accompagnement, le niveau d’analyse demandé et le mode de rémunération. À Nantes comme ailleurs, il vaut mieux comparer une méthode et un périmètre précis plutôt qu’un montant isolé.
Les grands modèles de rémunération
On rencontre généralement trois logiques. La première est l’honoraire de conseil : vous payez une mission définie, par exemple un bilan patrimonial, une analyse de placements ou une stratégie retraite. La deuxième est la rémunération par commission, liée à la mise en place d’une solution financière. La troisième combine les deux, avec un audit facturé puis une rémunération éventuelle si des produits sont souscrits.
Avant tout rendez-vous payant, demandez ce qui est inclus : collecte des informations, diagnostic écrit, scénarios chiffrés, préconisations, mise en œuvre, suivi annuel, disponibilité entre deux rendez-vous. Deux tarifs ne sont comparables que si le livrable et le niveau d’accompagnement sont comparables.
| Mode de rémunération | Ce que cela finance | Point de vigilance |
|---|---|---|
| Honoraire | Analyse, bilan, recommandations personnalisées | Vérifier le contenu exact de la mission |
| Commission | Mise en place d’un produit ou d’une solution | Comprendre l’impact des frais sur le rendement |
| Modèle mixte | Conseil initial puis accompagnement | Identifier clairement chaque source de rémunération |
Le bon réflexe : demander une lettre de mission
Une lettre de mission ou un document équivalent doit préciser le cadre de l’accompagnement, les objectifs, les informations utilisées, les limites éventuelles du conseil et les modalités de rémunération. C’est un repère important pour éviter les malentendus. Si le professionnel reste vague sur ses tarifs ou sur les frais des solutions proposées, mieux vaut ralentir la décision.
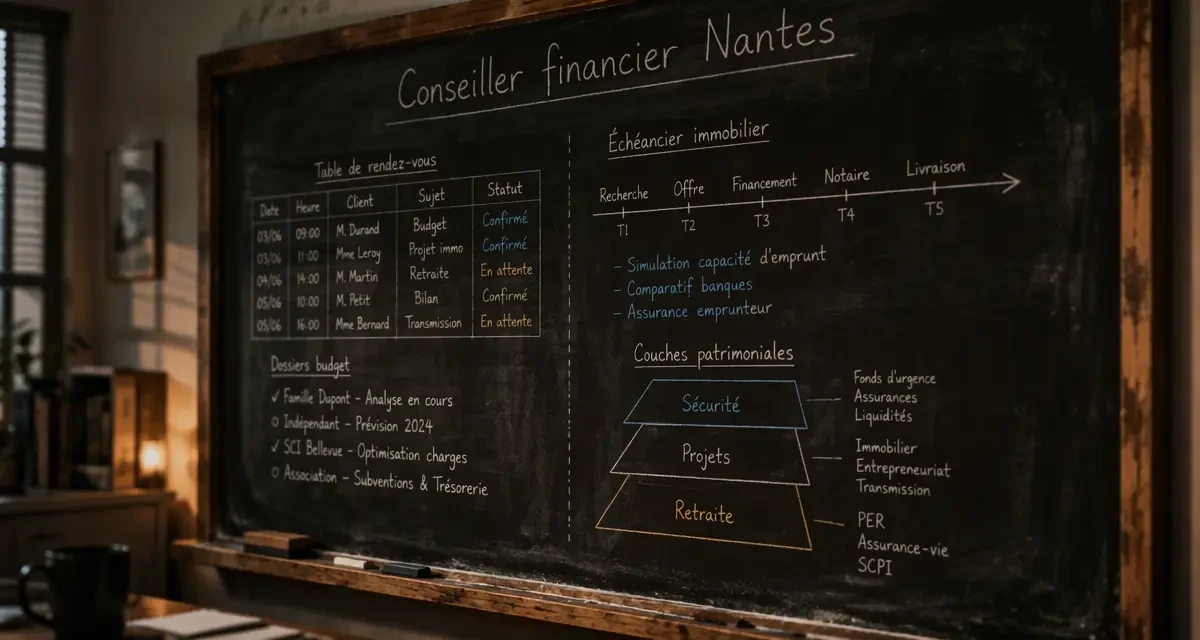
Pensez votre situation financière comme une succession de strates : la sécurité immédiate, les projets à trois ou cinq ans, la retraite, puis la transmission ou l’indépendance financière. Si une couche inférieure est fragile, par exemple une épargne de précaution insuffisante ou un crédit mal calibré, les choix placés au-dessus deviennent instables. Cette lecture en couches permet de ne pas confondre performance et solidité : un investissement séduisant peut être prématuré si la base n’est pas construite.
Une méthode de travail efficace pour un bilan financier à Nantes
Un bon accompagnement suit une progression claire. Il ne commence pas par un produit, mais par un diagnostic. Cette méthode protège le particulier contre les décisions impulsives et permet de hiérarchiser les priorités : réduire un risque, améliorer la trésorerie, investir régulièrement, préparer la retraite ou financer un projet.
1. Clarifier les objectifs
Le conseiller doit d’abord traduire vos intentions en objectifs mesurables. “Mieux épargner” devient par exemple : constituer une réserve disponible, placer une somme sur huit ans, préparer un complément de revenus à la retraite ou financer les études d’un enfant. Cette étape conditionne le choix des supports et le niveau de risque acceptable.
2. Analyser les flux et le patrimoine
L’analyse porte ensuite sur les revenus, les dépenses, les dettes, les contrats existants et les marges de manœuvre. À Nantes, un projet immobilier peut fortement influencer cette étape : apport personnel, capacité d’endettement, horizon d’achat, sécurisation de l’épargne disponible. Le conseiller doit intégrer ces paramètres avant toute recommandation d’investissement.
3. Construire un plan d’action réaliste
Le plan d’action doit être compréhensible et priorisé. Il peut prévoir de conserver une poche de liquidités, d’arbitrer certains placements, de mettre en place une épargne mensuelle, de revoir une assurance, de préparer un plan retraite ou de comparer des solutions de crédit. L’objectif n’est pas de tout faire en même temps, mais d’avancer dans le bon ordre.
- Commencer par les urgences : trésorerie, crédits, protection familiale.
- Traiter ensuite les projets datés : achat, travaux, études, changement professionnel.
- Organiser le long terme : retraite, investissement, transmission.
- Prévoir un suivi pour ajuster les choix lorsque la situation évolue.
Choisir son conseiller et comprendre le métier
Le choix d’un conseiller ne repose pas uniquement sur la proximité géographique, même si rencontrer un professionnel à Nantes peut faciliter les échanges. Il faut aussi évaluer sa pédagogie, sa transparence et sa capacité à dire non lorsqu’une opération n’est pas adaptée. Un bon conseiller financier ne cherche pas à impressionner : il rend les décisions plus lisibles.
Les questions à poser avant de s’engager
Avant un premier rendez-vous, préparez quelques questions simples : quels sujets traitez-vous précisément ? Êtes-vous rémunéré par honoraires, commissions ou les deux ? Remettez-vous un écrit après l’analyse ? Comment suivez-vous les recommandations dans le temps ? Travaillez-vous avec une sélection limitée de solutions ou comparez-vous plusieurs options ?
La qualité des réponses en dit long. Un professionnel sérieux explique ses limites aussi clairement que ses compétences. S’il ne traite pas certains sujets, comme la fiscalité complexe ou le droit successoral, il doit pouvoir vous orienter vers les bons interlocuteurs, sans improviser.
Devenir conseiller financier : formation et compétences utiles
La requête devenir conseiller financier ou conseiller financier formation montre que le métier attire aussi des personnes en reconversion ou en début de carrière. Les parcours peuvent passer par la banque, l’assurance, la gestion de patrimoine, la finance ou le commerce, avec des formations spécialisées selon les statuts exercés. Au-delà des connaissances techniques, le métier exige de la rigueur, une bonne écoute et une capacité à vulgariser.
La compétence centrale reste la méthode : savoir collecter les bonnes informations, évaluer le risque, expliquer les frais, documenter une recommandation et suivre un client dans la durée. C’est aussi ce que doit rechercher un particulier nantais lorsqu’il choisit son interlocuteur : moins une promesse de rendement qu’un cadre de décision fiable, transparent et adapté à sa vie réelle.